Domain klebekraft.de kaufen?
Wir ziehen mit dem Projekt
klebekraft.de um.
Sind Sie am Kauf der Domain
klebekraft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klebekraft.de kaufen?
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **


Ähnliche Suchbegriffe für Einkommens
Top-Angebote
Produkte zum Begriff Einkommens:
-
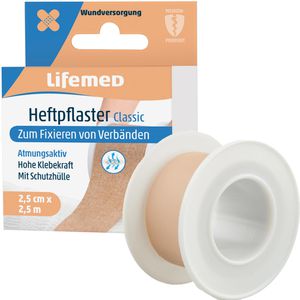
Lifemed Fixierpflaster Heftpflaster Classic, Rolle, hohe Klebekraft, 2,5m x 2,5cmWiderstandsfähiges Fixierpflaster mit besonders starker Klebekraft Mit Seitenscheiben aus Kunststoff Zur Fixierung von Verbänden & Wundauflagen Merkmale: Beschaffenheit: stark klebend Breite: 2,5 cm Farbe: beige weitere Produktinformationen: Inhalt: 2.5m,3,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wie kann man die Stabilität des Einkommens langfristig sichern und finanzielle Risiken minimieren?
1. Durch Diversifizierung der Einkommensquellen, z.B. durch Investitionen in verschiedene Anlageklassen. 2. Aufbau eines Notfallfonds für unvorhergesehene Ausgaben oder Einkommensverluste. 3. Regelmäßige Überprüfung und Anpassung des Finanzplans, um auf Veränderungen reagieren zu können. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **

Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
Top-Angebote
Produkte zum Begriff Einkommens:
-
Zukunft - Glück - Zusammenhalt, Sachbücher von Reinhold PoppDas Buch "Zukunft - Glück - Zusammenhalt" bietet eine tiefgehende Analyse der Rahmenbedingungen, die die Lebensqualität in Deutschland und Österreich beeinflussen. In 25 Essays werden verschiedene gesellschaftliche, ökonomische, technische und politische Aspekte beleuchtet, die entscheidend für das individuelle und kollektive Glück sind. Der Autor, Univ.-Prof. Dr. Reinhold Popp, nutzt seine Expertise in der Zukunfts- und Innovationsforschung, um realistische Perspektiven auf die gegenwärtigen Herausforderungen und zukünftigen Entwicklungen zu skizzieren. Die Essays sind wissenschaftlich fundiert, jedoch allgemein verständlich formuliert, sodass sie sowohl für Fachleute als auch für interessierte Laien zugänglich sind. Themen wie familiäres Zusammenleben, Arbeitswelt, Bildungssystem und soziale Marktwirtschaft werden kritisch betrachtet und mit einem Blick auf die Zukunft diskutiert. Dieses Buch ist eine wertvolle Lektüre für alle, die sich mit den komplexen Zusammenhängen von Glück und Lebensqualität auseinandersetzen möchten.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbara Proschak: Material - Anhaftung - variabel, Fachbücher von Barbara Proschak, Barbara Kohout ProschakDas Buch "Material - Anhaftung - variabel" von Barbara Proschak bietet einen tiefen Einblick in die künstlerische Praxis der Autorin, die sich über ein Jahrzehnt erstreckt. Proschak untersucht die Grenzen der Fotografie durch ihre einzigartigen fotografischen Arrangements, die sowohl Einzelwerke als auch Serien und Tableaus umfassen. Die zentrale Thematik des Buches ist die Variabilität, die sich wie ein roter Faden durch ihr Schaffen zieht. In ihren Stillleben und fotografischen Kompositionen werden gegensätzliche Erscheinungsformen und Zusammenhänge beleuchtet, wodurch die Unterschiede zwischen Menschen, Objekten und Materialien sichtbar gemacht werden. Proschaks akribische Herangehensweise an die Kunst zeigt, wie kreative Prozesse entstehen und sich entfalten. Dieses Buch ist nicht nur eine Sammlung von Bildern, sondern ein Prozess, der die Leser*innen dazu einlädt, die Vielfalt der künstlerischen Ausdrucksformen zu entdecken.43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lifemed Fixierpflaster Heftpflaster Classic, Rolle, hohe Klebekraft, 2,5m x 2,5cmWiderstandsfähiges Fixierpflaster mit besonders starker Klebekraft Mit Seitenscheiben aus Kunststoff Zur Fixierung von Verbänden & Wundauflagen Merkmale: Beschaffenheit: stark klebend Breite: 2,5 cm Farbe: beige weitere Produktinformationen: Inhalt: 2.5m,3,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Wie kann man die Stabilität des Einkommens langfristig sichern und finanzielle Risiken minimieren?
1. Durch Diversifizierung der Einkommensquellen, z.B. durch Investitionen in verschiedene Anlageklassen. 2. Aufbau eines Notfallfonds für unvorhergesehene Ausgaben oder Einkommensverluste. 3. Regelmäßige Überprüfung und Anpassung des Finanzplans, um auf Veränderungen reagieren zu können. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
Ähnliche Suchbegriffe für Einkommens
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.